Nada desentraba el crédito: colocación sigue congelada
Autoridades económicas apuestan a financiamiento del Central y mecanismo de avales para dinamizar mercado
(CRHoy.com) Hay exceso de liquidez en la economía, los bancos poseen dinero suficiente, las tasas siguen bajando y la presión general sobre el mercado crediticio persiste. Sin embargo, nada ha logrado que la colocación crediticia se descongele.
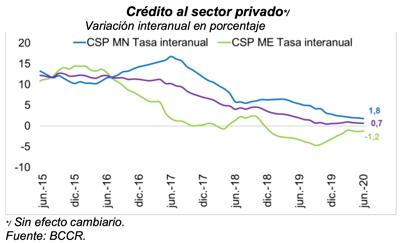
Según el último comentario sobre la economía publicado por el Banco Central el crédito al sector privado continúa estancado, y achaca el problema en gran medida a la contracción de la actividad económica y las expectativas pesimistas de los consumidores y empresarios.
A junio, el crédito al sector privado había crecido a una modesta tasa anual del 0,7%, cuando un año antes lo hacía a un ritmo del 2%.
Se trata de uno de los crecimientos más bajos reportado desde 1992. En colones la colocación crecía a un 1,8%, y en moneda extranjera más bien se daba un decrecimiento del -1,2%.
El 8 de mayo anterior el gobierno anunció que los bancos comerciales del Estado tenían disponibilidad de unos ₡900 mil millones para prestar.
Sin embargo esos dineros no han fluido como se esperaba para los distintos sectores productivos, ni siquiera hacia aquellos que han resultado más afectados por la pandemia.
Al analizar las cifras de la Superintendencia General de Entidades Financieras (Sugef) de los bancos estatales – incluido el Popular- se comprueba que salvo algunas excepciones hay estancamiento.
Por ejemplo el crédito total a hoteles y restaurantes se ha mantenido prácticamente invariable para los tres bancos.
En consumo, servicios y agro, las gráficas se muestran con pocas variaciones. En cambio el comercio sí ha mostrado un repunte, apenas perceptible para el Popular y el BCR, pero sí más notorio en el Nacional.
Estas variaciones hacen que, al final de cuentas, los tres bancos muestren casi las mismas cifras de crédito que poseían a inicios de año.
Tanto el Banco Central como el Consejo Nacional del Sistema Financiero (Conassif) analizan dos nuevas medidas para llevarle mayor dinamismo al mercado.
La primera de ellas es la de establecer una línea de crédito directa por parte del Banco Central para las entidades financieras. Aún y cuando los bancos tienen suficiente liquidez está ocurriendo que la gente está manteniendo sus recursos a al vista o a muy corto plazo, lo cual los obliga a tener disponibilidades a la vista más elevadas. Se produce entonces una especie de descalce entre los plazos de recursos que perciben y a los que pueden prestar (los cuales son de más mediano y largo plazo).
"Esto introduce una tensión en los bancos y por otra parte esta aumentando el riesgo de crédito porque muchos deudores están quedando desempleados, enfrentando dificultades en sus ingresos y el riesgo de impago está aumentando… todo esto representa el choque COVID", dijo Rodrigo Cubero, presidente del Banco Central.
De acuerdo con el jerarca, la idea es que la junta directiva pueda tomar una decisión sobre este financiamiento, este mismo mes. Los bancos tendrían dinero que podrían manejar a plazos mayores y con mejores tasas de interés.
La otra herramienta que se maneja es la de establecer un sistema de avales. Se trata de una especie de seguros para que los bancos puedan prestar en condiciones más riesgosas
"A estas líneas (de crédito) del Central yo les tengo fe porque significa cerrar esas brechas, esos descalces, El Central le apostará a esas líneas de crédito porque lo que va a ocupar el sector productivo es plazos, es tiempo para poder superar estos meses que faltan de este año y si es del caso del año entrante... y que el crédito se adecúe a esas circunstancias entonces el alcance de esos plazos es fundamental", apuntó por su parte el presidente de Conassif, Alberto Dent.
Hasta ahora, las autoridades monetarias han aplicado diversas medidas como la reducción de la tasa de política monetaria (que deben pagar los bancos por operaciones entre sí) de un 5,25% a un 2,75%, la reducción del encaje mínimo legal (especie de reserva que deben tener los bancos) de un 15% a un 12%, se flexibilizaron las condiciones para poder renegociar créditos y se permitió a los bancos modificar los umbrales de mora regulatoria para no calificar a ciertos clientes con problemas de pago durante la pandemia.