Estudio evidencia contratación de familiares en municipalidad de Osa
Municipalidad de Orotina Foto tomada del muro de Facebook de la municipalidad de Orotina
(CRHoy.com).-La contratación de personal con relaciones de parentesco de primer y tercer grado de consanguinidad es parte de los hallazgos de un estudio realizado en la Municipalidad de Osa.
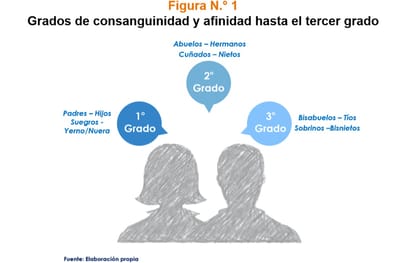
De los 158 empleados que tiene este ayuntamiento, 16 mantienen relaciones de parentesco hasta tercer grado de consanguinidad y dos casos más registran un primer grado.
El estudio, realizado por la Contraloría General de la República (CGR) estableció que "en el 2016, el departamento de Recursos Humanos realizó el nombramiento del Coordinador de Inventarios de la Unidad Técnica de Gestión Vial, el cual resulta familiar en tercer grado de consanguinidad del funcionario nombrado en el puesto de Coordinador Técnico de Recursos Humanos", indica el el informe.
Incluso, el ente fiscalizador califica como riesgoso el nombramiento de familiares en primer grado de consanguinidad, esto por sus funciones, ya que estos funcionarios se desempeñan en los puestos de Coordinador de Patentes y Coordinador de Bienes Inmuebles.
Estas situaciones se dan en contra del Código Municipal, el cual en el artículo 136, establece que no podrán ser empleados municipales aquellos que sean cónyuges o parientes, en linea directa o colateral hasta tercer grado inclusive de concejales, acalde, auditor, directores o jefes de personal de unidades de reclutamiento y selección de personal.
Otro de los hallazgos tiene que ver con el pago de prohibición exclusiva o dedicación exclusiva. Al menos 23 funcionarios perciben ese beneficio pero no cuentan con el título académico requerido y tampoco están incorporados al colegio profesional respectivo.
Un ejemplo es el pago que se le hace al Contralor de Servicios, que en realidad su profesión es "Profesor en Filosofía" siendo esto, para la Contraloría una carrera a fin para ocupar el cargo.
"La Alcaldía Municipal ha mantenido el pago de los rubros de prohibición y dedicación exclusiva, a pesar de ser informado por el Departamento de Recursos Humanos y la Auditoría Interna sobre la improcedencia de estos".