Contraloría cuestiona papel del INS y duda sobre financiamiento en Fondo Nacional de Avales
Proyecto debe definir de forma clara condiciones o requisitos que deben cumplir quienes accedan a financiamiento
De acuerdo con la Procuraduría, queda en manos de Contabilidad Nacional del Ministerio de Hacienda cualquier acción para determinar responsabilidades en el ICE por el incumplimiento de las normas NIIF. (Foto: CRH)
(CRHoy.com).- "En la exposición de motivos no se indica sobre la fuente de financiamiento que utilizará el Ministerio de Hacienda para financiar el monto de ₡180 mil millones que se destinarán a constituir el patrimonio inicial del fideicomiso", es una de las primeras observaciones que hizo la Contraloría General de la República (CGR) a la "Ley de creación del Fondo Nacional de Avales y Garantías para la reactivación económica y apoyo a las empresas afectadas por el COVID-19".
En un documento fue enviado a la Asamblea Legislativa el 29 de setiembre pasado por el Área de Fiscalización de Servicios Económicos de la CGR.
El objetivo del fondo es promover y facilitar el acceso a financiamiento para las personas físicas y jurídicas que realizan actividades comerciales o empresariales afectadas por la emergencia sanitaria provocada por el COVID 19 para reactivar la economía y conservar el empleo.
¿De qué forma? A estas personas y empresas se les otorgarían avales y garantías del Estado para los créditos en colones o dólares que otorguen las entidades financieras supervisadas por la Superintendencia General de Entidades Financieras (Sugef).
Fideicomiso, ¿la mejor figura?
La Contraloría cuestionó que el proyecto no indica cuál sería la fuente de financiamiento que utilizaría el Ministerio de Hacienda para los ₡180 mil millones que será el patrimonio inicial del fideicomiso y además cómo se pagarán los intereses por las inversiones que se hagan con esos recursos.
Dentro del análisis advirtió que el artículo 1 de la ley indica que la misma se declara de orden público y que por su carácter especial prevalecerá sobre cualquiera que se le oponga y esto generaría inseguridad jurídica en su aplicación, ya que parte de los temas incorporados se regulan por medio de: la Ley Orgánica del Banco Central de Costa Rica; la Ley Orgánica del Sistema Bancario Nacional; la Ley de Administración Financiera y Presupuestos Públicos y el Código de Comercio.
El ente contralor indicó que se debe tener más información para determinar si la figura del fideicomiso es el mecanismo más adecuado y menos costoso para la satisfacción del interés público.
En ese sentido, señaló que se debe contar con los análisis técnicos, económicos y jurídicos antes de seleccionar la figura de administración para poner en una balanza los costos y beneficios.
Uno de los cuestionamientos es que el Ministerio de Hacienda como fiduciario no puede delegar sus funciones, según el Código de Comercio, ya que eso se pretende hacer mediante una unidad ejecutora y un consejo rector.
"El rol activo que se pretende asignar al Ministerio de Hacienda en la administración del fideicomiso ocasiona que no exista claridad sobre los alcances de la responsabilidad del fiduciario, tampoco queda claro quién asumiría los riesgos de las decisiones adoptadas, ya que si bien el fiduciario es responsable de su gestión, en el fideicomiso propuesto se extrae que es ese Ministerio quien tendrá a cargo a la unidad ejecutora, el Consejo Rector y el Director ejecutivo, quien además se indica será el representante legal con poder generalísimo sobre el fideicomiso", señaló la Contraloría.
¿INS como fiduciario?
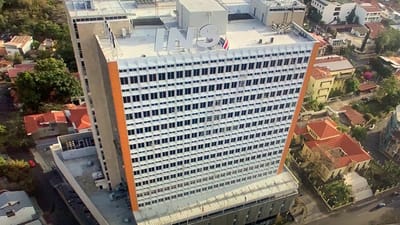
Edificio central del INS, en San José. Foto: Archivo/CRH
El Fondo Nacional de Avales le asigna al Instituto Nacional de Seguros como fiduciario. Esta figura es la encargada de administrar y gestionar los recursos fideicometidos para la consecución de los fines de un fideicomiso.
Sin embargo, la Contraloría criticó que esto fuera así ya que el INS es una entidad aseguradora y que sus facultades técnicas, comerciales y financieras son para desarrollar su actividad aseguradora y reaseguradora.
Incluso, se cita en el documento un criterio de la Procuraduría General de la República (CGR) en la cual se se hace deja claro que estar en un mercado abierto no la faculta para incursionar en ese campo abiertamente, "sino para realizar las actividades de esa naturaleza que sean necesarias para prestar los servicios de seguro y reaseguro".
Ante esta situación, le solicitó a los diputados que se analicen los impactos que puede tener esto en el INS y que se debe solicitar un criterio a la Superintendencia General de Seguros.
Quizás, uno de los señalamientos más importantes es que el proyecto debe tener una definición clara de las condiciones o requisitos que deben cumplir quienes accedan a financiamiento con esos avales, con el fin de que sean personas que realizan actividades comerciales o empresariales afectadas por la pandemia.
De igual forma se deben establecer las condiciones generales de las operaciones de crédito que podrán ser otorgadas o ser sujetas a posibles reestructuraciones.
Aval o garantía implica riesgo
El Área de Fiscalización de Servicios Económicos de la CGR le explicó a los legisladores que deben considerar que una operación de garantía o aval por parte del gobierno, implica un riesgo sobre los fondos públicos destinados a este fin, ¿por qué?.
"Ello trae como consecuencia que si el ente avalado o garantizado por el Estado no cumple con sus compromisos, le corresponde al Estado, darle satisfacción a la deuda contraída, por lo que la garantía o aval del Estado se convierte en una operación de riesgo que puede comportar un eventual gasto para el Estado", según un criterio de la Procuraduría.
Es por esto que la Contraloría solicitó a los legisladores que analice los siguientes aspectos:
- Se delega la determinación de las condiciones para el otorgamiento de los créditos en cada fideicomisario, de manera que se sugiere la definición de parámetros objetivos, imparciales y comprobables, mediante los cuales se justifique ese otorgamiento desde el punto de vista de afectación por la emergencia por COVID-19.
- No se observan posibles sanciones en caso de incumplimiento en relación con las obligaciones no dinerarias señaladas en el texto del proyecto; adicionalmente, existe un error en la redacción del artículo 10 inciso d) que no permite comprender la norma.
- Se propone como fuentes de financiamiento adicionales para el patrimonio del fideicomiso, los intereses producto de la inversión en títulos valores del Gobierno Central y nuevos empréstitos en el futuro contrate el Estado o sus instituciones. Lo cual implicaría para el Estado, costos adicionales a la transferencia de ₡180 mil millones, por lo que se recomienda disponer de información que permita analizar el impacto financiero que representarían esas fuentes de financiamiento para el Estado.